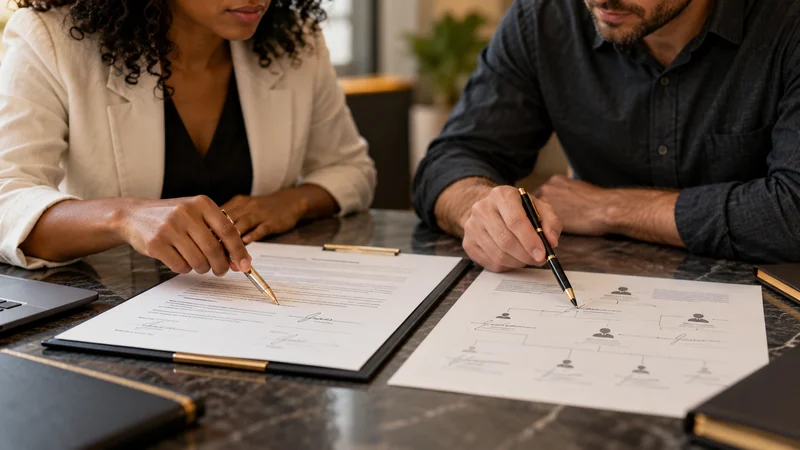
Assinar um documento de crédito empresarial pode significar representar a empresa, prestar uma garantia ou assumir outra obrigação descrita no instrumento. Essas qualidades não devem ser confundidas. Antes de afirmar que alguém responde pela dívida, localize a assinatura, o campo correspondente e as cláusulas relacionadas. Um cargo no negócio não substitui essa leitura, assim como a palavra garantidor, sozinha, não esclarece toda a extensão da responsabilidade.
Aval e fiança possuem estruturas jurídicas diferentes. O exame exige conhecer a espécie de documento e as regras aplicáveis, inclusive eventual lei especial do título. O mapa abaixo não calcula risco jurídico nem conclui se uma garantia é válida. Ele organiza as perguntas que permitem levar o documento certo a uma análise profissional, sem tratar qualquer assinatura como equivalente a todas as outras.
Mapa fictício de assinaturas e responsabilidades
Imagine que uma empresa reúna o contrato principal, um título e um aditivo. Os nomes são fictícios e as qualidades abaixo representam campos que precisam ser conferidos. A ausência de informação no quadro é deliberada: não deve ser preenchida por presunção a partir do cargo, parentesco ou participação na sociedade.
| Pessoa e qualidade indicada | Instrumento | Alcance a localizar | Pergunta jurídica |
|---|---|---|---|
| Ana, representante da empresa | Contrato principal | Poderes e qualidade da assinatura | Há obrigação pessoal expressa ou apenas representação? |
| Bruno, fiador | Cláusula escrita de fiança | Obrigações abrangidas, limite e condições | Como o texto e o regime aplicável delimitam a garantia? |
| Carla, avalista indicada | Título identificado no dossiê | Espécie do título e pessoa avalizada | Qual disciplina específica se aplica ao aval? |
| Pessoa mencionada no aditivo | Instrumento posterior | Consentimento e alteração da obrigação | O que o novo documento modifica em relação à garantia? |
O mapa não declara que essas quatro pessoas responderão de determinada forma. Ele mostra por que é insuficiente encaminhar somente a página de assinaturas. A qualidade pode ser descrita em cláusulas anteriores, em anexos ou no título correspondente. Sem o conjunto, uma conclusão pode deixar de considerar limite, condição, alteração ou regra especial relevante.
Na fiança, procure a obrigação escrita
Os arts. 818 e 819 do Código Civil tratam da fiança e de sua forma escrita, com interpretação não extensiva. Para organizar a leitura, localize o devedor, o credor, a obrigação garantida e o texto que define o compromisso do fiador. Não amplie o alcance por uma explicação informal de que a pessoa ajuda a empresa ou sempre assinou papéis no banco.
Se houver limite expresso, copie a cláusula para sua ficha de perguntas sem isolá-la das demais condições. Um valor mencionado pode ter finalidade específica e não significar, automaticamente, um teto global para todas as consequências. A relação entre principal, acessórios, prazo e alterações deve ser examinada no conjunto do instrumento e da disciplina pertinente. O roteiro não substitui essa interpretação por uma regra de planilha.
Benefício de ordem pede leitura das condições
Os arts. 827 e 828 tratam do benefício de ordem e de situações em que ele não aproveita ao fiador. Por isso, não se deve prometer que o credor necessariamente esgotará todos os bens da empresa antes de qualquer cobrança pessoal. Procure a cláusula sobre o tema e leve-a à avaliação jurídica, especialmente quando houver renúncia, condição de principal pagador ou outra linguagem que você não compreenda.
Não tente resolver essa questão apenas perguntando quem possui maior patrimônio ou quem recebeu o dinheiro. São fatos que podem integrar o contexto, mas não substituem as condições jurídicas da obrigação. Se já existir notificação ou processo, identifique a data e a natureza do documento com urgência. Um artigo geral não indica prazo para defesa nem suspende efeitos de cobrança.
No aval, identifique primeiro o título
O Código Civil possui disposições gerais sobre aval nos arts. 897 a 900 e ressalva, no art. 903, a disciplina de lei especial para títulos de crédito. Isso torna indispensável identificar a espécie do documento antes de aplicar uma frase genérica. Uma cédula, uma nota promissória e uma cláusula contratual não devem ser tratadas como se fossem o mesmo instrumento sem examinar suas regras.
Registre onde a declaração aparece, quem foi indicado como avalizado e qual documento contém a obrigação. Não conclua validade, extensão ou possibilidade de aval parcial a partir de um único dispositivo retirado do seu âmbito: a lei especial pode importar. Se o arquivo estiver incompleto ou faltar o título referido pelo contrato, a pendência é documental e deve ser explicitada antes de qualquer orientação sobre responsabilidade.
Ser sócio e ser coobrigado são perguntas diferentes
O art. 265 do Código Civil estabelece que a solidariedade não se presume. Para a leitura do crédito, procure de onde viria a obrigação alegada: lei pertinente, cláusula, garantia ou outra situação que demande exame. Não transforme participação societária em garantia contratual por intuição. Também não ignore uma obrigação pessoal escrita apenas porque o crédito foi usado exclusivamente pela empresa.
Representação exige compreender poderes e qualidade da assinatura; garantia exige identificar o compromisso específico. Uma pessoa pode aparecer em mais de uma qualidade, mas isso precisa ser verificado no instrumento, não presumido pelo número de assinaturas. O mapa funciona melhor com uma linha para cada qualidade efetivamente identificada e uma coluna para o ponto ainda não esclarecido.
A renegociação merece uma nova leitura da ligação documental
Quando há aditivo ou novo acordo, conserve o documento anterior. Identifique se o texto menciona garantias existentes, cria outras ou modifica a obrigação. A redução da parcela não significa liberação automática de garantidor, assim como a mudança do número comercial da operação não resolve, sozinha, se houve substituição integral da obrigação.
Peça que a instituição indique por escrito quais documentos permanecem vinculados e quais providências de liberação foram realizadas, quando pertinentes. O efeito jurídico sobre garantias não pode ser decidido apenas por uma resposta de atendimento sem o instrumento correspondente. Registre quem respondeu, a qual operação e em que data, preservando a diferença entre informação comercial e documento que formaliza a alteração.
Organize uma pasta mínima sem expor patrimônio desnecessário
- Instrumento principal completo e anexos que tratam das obrigações.
- Título ou documento de garantia expressamente mencionado.
- Aditivos e acordos em ordem cronológica, com assinaturas pertinentes.
- Comunicação de cobrança ou dúvida, preservando data e origem.
- Ficha de perguntas com cláusula, página e qualidade da pessoa.
Não é necessário enviar espontaneamente listas de bens, documentos de familiares ou acessos bancários para uma triagem inicial. Se alguma informação adicional for necessária, combine finalidade e canal. Uma ficha com nomes abreviados pode permitir a primeira organização; a leitura completa poderá exigir dados específicos depois, sob escopo definido. A minimização reduz exposição sem adulterar os originais preservados.
Perguntas úteis antes de assumir nova garantia
Peça para identificar a obrigação abrangida, as condições de exigência, eventuais limites, a duração e a relação com alterações futuras. Pergunte qual documento comprovará o encerramento ou a liberação, quando cabível. Não assine apenas com a explicação de que se trata de formalidade sem consequência. Se o texto não estiver compreensível, uma análise prévia é mais segura que tentar reconstruir o alcance depois.
Também esclareça o que ocorre se o crédito for renegociado ou se houver mudança na sociedade. Não presuma que sair do quadro de sócios elimina uma garantia anterior, nem que uma conversa com o gestor substitui a formalização exigida. Esses eventos precisam ser relacionados ao instrumento e às regras adequadas, com orientação jurídica individual quando houver dúvida.
Uma página de assinatura merece leitura junto das remissões
Se o campo da assinatura remeter a outra cláusula ou instrumento, inclua a referência na ficha. A palavra interveniente, por exemplo, não deve ser interpretada sem conhecer a função descrita no documento. Pergunte qual obrigação, se alguma, foi atribuída à pessoa naquela qualidade. Uma resposta deve relacionar o texto ao instrumento, sem depender apenas da denominação comercial usada pelo atendimento ou da lembrança de que todos precisavam assinar.
Leve uma pergunta delimitada para a análise
Um bom resumo pode dizer: encontrei esta assinatura nesta qualidade, vinculada a este documento, e quero compreender esta cláusula ou alteração. Isso ajuda a definir o atendimento sem antecipar que a obrigação é inexistente ou ilimitada. A Soares recebe solicitações para examinar documentos contratuais; o alcance do serviço e eventual encaminhamento jurídico dependem do caso. Não há promessa de liberação de garantias ou cancelamento de cobrança.
Fontes e limites da informação
- Código Civil — contratos e obrigações
Consulta: 2026-10-20.
- Regras gerais dos contratos civis e empresariais; condições particulares e leis especiais precisam ser examinadas.
As fontes ajudam a compreender o assunto e não substituem a avaliação dos documentos e das condições do seu contrato.
Você sabe em qual qualidade cada pessoa assinou?
Localize a obrigação, a garantia e suas remissões. Responsabilidade pessoal exige leitura dos instrumentos e orientação adequada, sem conclusão pelo cargo de sócio.
Confirme o escopo e as condições do atendimento. Não há garantia de redução ou de resultado.
Solicitar minha análise inicial ↗